Gdy raty, czynsz i rachunki zaczynają pochłaniać całą wypłatę, samo „zaciskanie pasa” często już nie wystarcza. Upadłość konsumencka może uporządkować sytuację osób niewypłacalnych, ale wiąże się też z kontrolą majątku, udziałem syndyka i możliwą sprzedażą mieszkania. Wyjaśniam, kto może skorzystać z tej procedury, jak złożyć wniosek, ile to kosztuje oraz co dzieje się z domem, kredytem i długami.
To procedura, która może zatrzymać spiralę długu, ale nie chroni każdego składnika majątku
- Niewypłacalność oznacza utratę zdolności do regulowania wymagalnych zobowiązań, a opóźnienie przekraczające 3 miesiące tworzy ustawowe domniemanie takiego stanu.
- Opłata za wniosek wynosi 30 zł, lecz całe postępowanie może wygenerować dodatkowe koszty syndyka i likwidacji majątku.
- Mieszkanie lub dom mogą zostać sprzedane, jednak sąd może wydzielić środki na najem lokalu przez 12-24 miesiące.
- Plan spłaty trwa zwykle do 36 miesięcy, a przy umyślnym doprowadzeniu do niewypłacalności lub rażącym niedbalstwie od 36 do 84 miesięcy.
- Alimenty, grzywny i część zobowiązań odszkodowawczych nie podlegają umorzeniu.
Kto może skorzystać z procedury oddłużeniowej
Z tej drogi korzystają przede wszystkim osoby fizyczne nieprowadzące działalności gospodarczej, które stały się niewypłacalne. Nie trzeba mieć kilku wierzycieli. Postępowanie może być prowadzone nawet wtedy, gdy dług istnieje tylko wobec jednego podmiotu.
Niewypłacalność nie oznacza wyłącznie braku majątku. Chodzi o trwałą lub realną utratę możliwości regulowania wymagalnych zobowiązań, takich jak raty kredytów, pożyczki, czynsz czy rachunki. Opóźnienie przekraczające 3 miesiące jest ważnym sygnałem, ale sąd ocenia całą sytuację finansową, a nie jedną zaległą ratę.
Do postępowania mogą trafić także byli przedsiębiorcy, jeżeli w chwili składania wniosku nie prowadzą już działalności. W ich przypadku trzeba jednak szczególnie dokładnie opisać wcześniejszą działalność, zobowiązania firmowe i sposób zakończenia biznesu. Brak winy w powstaniu długów nie jest dziś warunkiem samego ogłoszenia upadłości, ale może wpłynąć na późniejszą długość planu spłaty.
Największy błąd, który widzę przy tym temacie, polega na traktowaniu procedury jak prostego „wyzerowania konta”. To raczej uporządkowany proces, w którym dłużnik oddaje część majątku i dochodów pod kontrolę syndyka, a w zamian może uzyskać umorzenie części zobowiązań.
Jak wygląda postępowanie krok po kroku
Przygotowanie danych i dokumentów
Wniosek powinien pokazywać pełny obraz sytuacji. Trzeba wskazać wszystkich wierzycieli, wysokość zadłużenia, terminy płatności, dochody, wydatki, majątek i prowadzone egzekucje. Przydatne są umowy kredytowe, wezwania do zapłaty, pisma od komornika, wyciągi bankowe, dokumenty dotyczące nieruchomości oraz potwierdzenia dochodów.
Nie warto czekać z kompletowaniem dokumentów do ostatniej chwili. Jeżeli brakuje umowy albo dokładnej kwoty zadłużenia, należy to wyjaśnić i wskazać, skąd wynika podana wartość. Niepełna lista wierzycieli może później utrudnić oddłużenie, zwłaszcza gdy zobowiązanie zostanie celowo pominięte.
Złożenie wniosku
Wniosek składa się co do zasady elektronicznie za pośrednictwem Krajowego Rejestru Zadłużonych, czyli KRZ, do właściwego sądu upadłościowego. Do formularza dołącza się dokumenty i potwierdzenie opłaty sądowej w wysokości 30 zł.
W uzasadnieniu trzeba opisać, dlaczego doszło do niewypłacalności. Może to być utrata pracy, choroba, rozwód, wzrost rat, nieudana inwestycja albo kumulacja kilku problemów. Nie chodzi o napisanie dramatycznej historii, lecz o chronologiczne i wiarygodne wyjaśnienie, które sąd i syndyk będą mogli porównać z dokumentami.
Przeczytaj również: Zakup na raty - Czy niska rata zawsze oznacza tanią ofertę?
Działania syndyka
Po ogłoszeniu upadłości syndyk ustala skład majątku, analizuje dochody, sprawdza czynności dokonane przed złożeniem wniosku i porządkuje zgłoszenia wierzycieli. Egzekucja dotycząca majątku wchodzącego do masy upadłości zostaje zawieszona, a po uprawomocnieniu postanowienia o ogłoszeniu upadłości jest co do zasady umarzana.
To nie oznacza jednak, że wszystkie nowe rachunki znikają. Zobowiązania powstałe po ogłoszeniu upadłości trzeba regulować na bieżąco. Niepłacenie czynszu, alimentów albo rachunków w trakcie postępowania może stworzyć nowe problemy, których oddłużenie nie obejmie.
Co dzieje się z mieszkaniem, domem i innym majątkiem
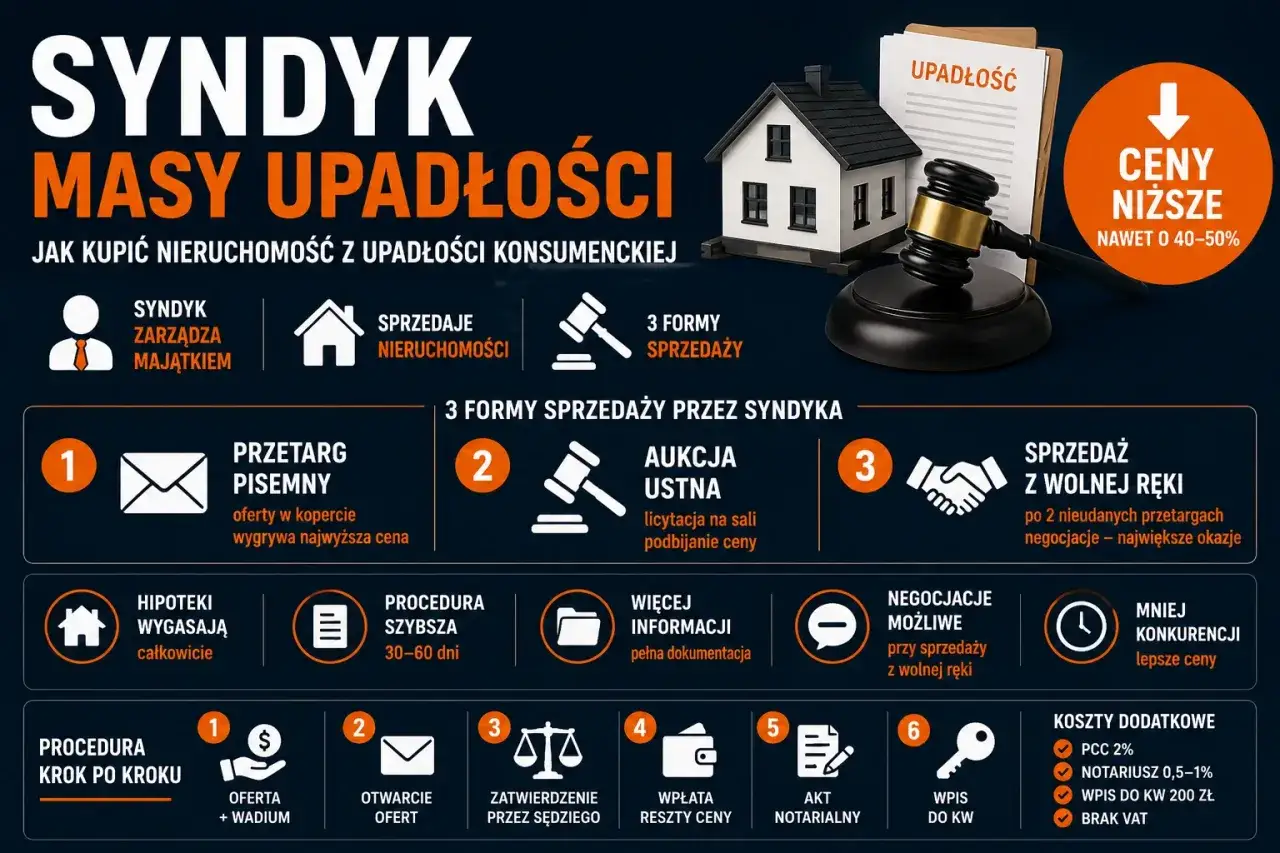
Sprzedaż nieruchomości nie zawsze oznacza pozostanie bez dachu nad głową
Jeżeli w majątku znajduje się mieszkanie lub dom należący do dłużnika, nieruchomość może zostać przeznaczona do sprzedaży. Syndyk wybiera sposób likwidacji tak, aby możliwie dobrze zaspokoić wierzycieli, a środki ze sprzedaży trafiają do masy upadłości. Własność lokalu nie jest automatycznie chroniona tylko dlatego, że dłużnik w nim mieszka.
Prawo przewiduje jednak ochronę potrzeb mieszkaniowych. Jeżeli sprzedany zostaje lokal lub dom, w którym mieszka upadły i osoby pozostające na jego utrzymaniu, sąd może wydzielić kwotę odpowiadającą przeciętnemu czynszowi najmu w tej samej albo sąsiedniej miejscowości za okres od 12 do 24 miesięcy. We Wrocławiu znaczenie będzie miał lokalny rynek najmu, standard lokalu, liczba domowników i realne możliwości zarobkowe rodziny.
Inaczej wygląda sytuacja osoby wynajmującej mieszkanie. Sam fakt ogłoszenia upadłości nie oznacza automatycznej utraty prawa do lokalu, ale trzeba analizować konkretną umowę i regularnie płacić czynsz. W praktyce największe znaczenie ma szybkie ustalenie z syndykiem, które koszty należą do bieżącego utrzymania, a które dotyczą masy upadłości.
Nie wolno przepisywać mieszkania na członka rodziny, sprzedawać go po zaniżonej cenie ani ukrywać oszczędności przed złożeniem wniosku. Transakcje z pokrzywdzeniem wierzycieli mogą zostać zakwestionowane, a ukrywanie majątku może doprowadzić nawet do umorzenia całego postępowania.
Wspólny kredyt również wymaga ostrożności. Oddłużenie jednej osoby nie zawsze rozwiązuje sytuację współkredytobiorcy, poręczyciela lub małżonka. Jeżeli zabezpieczeniem jest hipoteka ustanowiona na majątku innej osoby, prawa wierzyciela hipotecznego mogą pozostać skuteczne wobec tego majątku.
Ile kosztuje postępowanie i których długów nie można umorzyć
Podstawowy koszt złożenia wniosku jest niski i wynosi 30 zł. To jednak tylko opłata sądowa. W toku sprawy pojawiają się koszty pracy syndyka, korespondencji, wycen, ogłoszeń, sprzedaży składników majątku i ewentualnej pomocy profesjonalnego pełnomocnika.
Wynagrodzenie syndyka sąd ustala indywidualnie. W typowym postępowaniu mieści się ono w przedziale od 0,25 do 2 przeciętnych miesięcznych wynagrodzeń w sektorze przedsiębiorstw, a w szczególnie skomplikowanych sprawach może sięgnąć 4 takich wynagrodzeń. Jeżeli majątek dłużnika nie wystarcza na bieżące koszty, wydatki mogą być tymczasowo pokryte przez Skarb Państwa, lecz sąd może później uwzględnić je w planie spłaty.
Oddłużenie dotyczy przede wszystkim zobowiązań powstałych przed ogłoszeniem upadłości. Nie obejmuje między innymi alimentów, rent odszkodowawczych, sądowych grzywien, obowiązku naprawienia szkody oraz niektórych zobowiązań wynikających z przestępstw. Nie umarza się również długu celowo zatajonego, jeżeli wierzyciel nie uczestniczył w postępowaniu.
Na koszty trzeba patrzeć szerzej niż na samą opłatę 30 zł. Jeżeli dłużnik posiada mieszkanie, samochód lub wartościowe oszczędności, największą ceną może być utrata części majątku. Dlatego przed złożeniem wniosku warto policzyć nie tylko sumę długów, ale także wartość majątku, miesięczne koszty życia i realny dochód po ogłoszeniu upadłości.
Jak działa plan spłaty wierzycieli
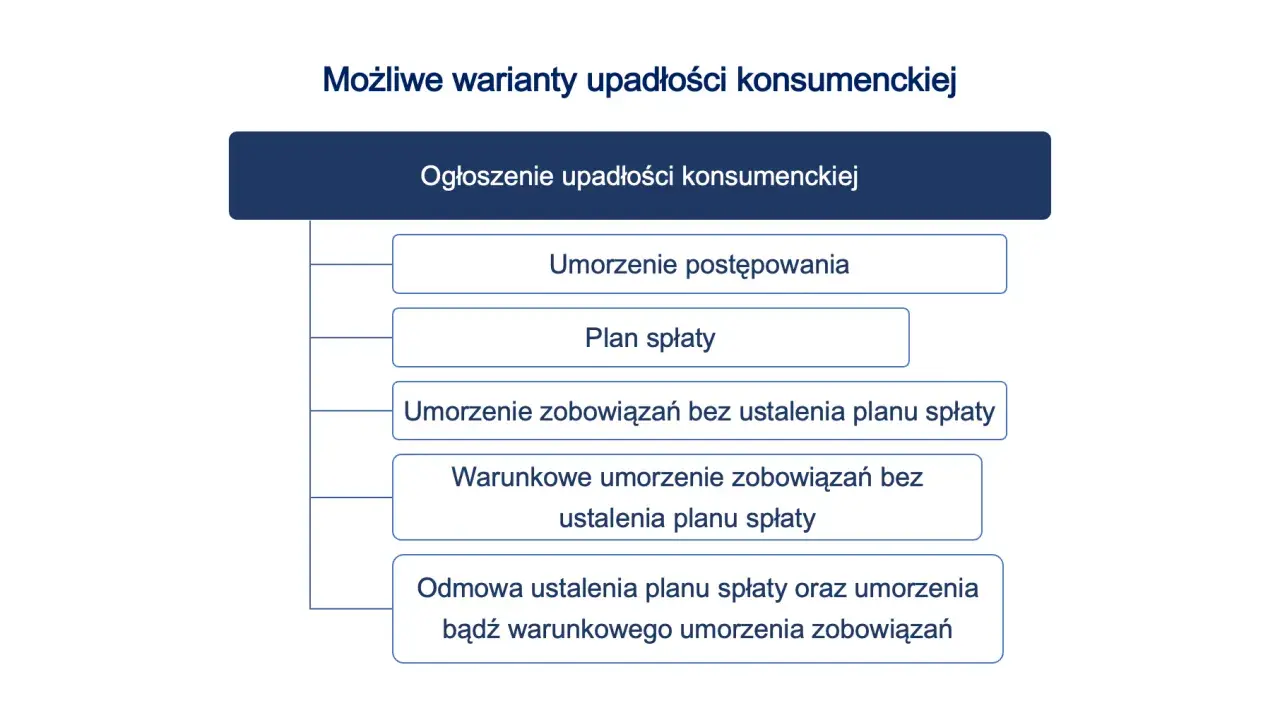
Po zakończeniu czynności syndyka sąd może ustalić plan spłaty. Jego wysokość zależy od dochodów, możliwości zarobkowych, kosztów utrzymania dłużnika i rodziny, potrzeb mieszkaniowych oraz tego, ile udało się uzyskać ze sprzedaży majątku.
| Sytuacja dłużnika | Maksymalny lub typowy okres | Co to oznacza |
|---|---|---|
| Brak umyślnego doprowadzenia do niewypłacalności | Do 36 miesięcy | Plan powinien odpowiadać realnym możliwościom finansowym. |
| Umyślne działanie lub rażące niedbalstwo | Od 36 do 84 miesięcy | Dłuższy plan jest konsekwencją poważniejszej oceny zachowania dłużnika. |
| Spłata co najmniej 50% zobowiązań objętych planem | Do 2 lat | Wyższy poziom spłaty może skrócić okres wykonywania planu. |
| Spłata co najmniej 70% zobowiązań objętych planem | Do 1 roku | Dotyczy sytuacji, w której znaczna część długu została uregulowana. |
| Trwała niezdolność do jakichkolwiek spłat | Bez planu spłaty | Sąd może umorzyć zobowiązania bez wyznaczania rat. |
W wyjątkowych sytuacjach sąd może zastosować warunkowe umorzenie bez planu. Jeżeli niezdolność do spłat nie jest trwała, przez 5 lat dłużnik musi liczyć się z możliwością ustalenia planu, jeśli jego sytuacja finansowa się poprawi. W tym czasie składa coroczne sprawozdanie do końca kwietnia, wykazując dochody, wydatki i nabyte składniki majątku.
Jeżeli wykonanie planu stanie się niemożliwe z powodu choroby, utraty pracy lub innego zdarzenia niezależnego od dłużnika, można wystąpić o jego zmianę. Sąd może przedłużyć spłatę maksymalnie o 18 miesięcy. Najgorszym rozwiązaniem jest milczenie. Brak sprawozdania, ukrywanie dochodów albo zaciąganie zobowiązań bez kontroli może doprowadzić do uchylenia planu i utraty szansy na umorzenie pozostałego długu.
Czy lepszy będzie układ z wierzycielami
Nie każda osoba zadłużona powinna od razu wybierać likwidację majątku. Alternatywą może być układ konsumencki, czyli porozumienie z wierzycielami zawierane przy udziale nadzorcy. To rozwiązanie ma sens przede wszystkim wtedy, gdy dłużnik ma stały dochód i chce zachować mieszkanie, dom albo inne ważne składniki majątku.
| Kryterium | Postępowanie upadłościowe | Układ konsumencki |
|---|---|---|
| Cel | Likwidacja majątku i oddłużenie po planie spłaty | Porozumienie z wierzycielami bez konieczności sprzedaży całego majątku |
| Źródło spłat | Dochody oraz środki ze sprzedaży majątku | Głównie regularne dochody dłużnika |
| Ryzyko utraty mieszkania | Realne, jeżeli lokal wchodzi do masy upadłości | Możliwe do ograniczenia, jeśli układ zakłada zachowanie nieruchomości |
| Czas | Plan spłaty zwykle do 36 miesięcy, w trudniejszych przypadkach dłużej | Układ co do zasady do 5 lat |
| Warunek powodzenia | Pełna współpraca z syndykiem | Zdolność do pokrycia kosztów i uzyskania zgody wierzycieli |
Układ nie jest jednak prostym sposobem na uniknięcie sprzedaży. Trzeba wykazać, że miesięczne raty są realne, a wierzyciele mają powód, by zaakceptować propozycję. W mojej ocenie osoby posiadające stabilną pracę i nieruchomość powinny przeanalizować ten wariant przed złożeniem wniosku, bo decyzja o likwidacji majątku może być później trudna do odwrócenia.
Najrozsądniejszy pierwszy krok przy narastających długach
Najpierw spisz wszystkie zobowiązania, dochody, stałe koszty i składniki majątku. Potem sprawdź, czy problem jest przejściowy, czy rata długu już trwale przekracza możliwości gospodarstwa domowego. Nie zaciągaj kolejnej pożyczki na spłatę poprzedniej i nie przenoś majątku na bliskich.
Obowiązujące zasady mogą się zmieniać, a Ministerstwo Sprawiedliwości zapowiedziało dalsze modyfikacje przepisów dotyczących oddłużenia i wynagrodzenia syndyków. Dlatego przed wysłaniem formularza warto sprawdzić aktualny wzór w KRZ albo skonsultować dokumenty z prawnikiem, doradcą restrukturyzacyjnym lub bezpłatnym punktem pomocy prawnej. Największą różnicę robi nie efektowna argumentacja, lecz pełne dane, spójne dokumenty i realistyczny plan dalszego życia po wyjściu z zadłużenia.